




同业存单作为一种货币市场工具,是存款类金融机构发行的记账式定期存款凭证,占债券托管量的10%左右。2月以来,同业存单在信用债显著走强的市场下,利率不断攀升;一年期国股存单从1月末的2.55%上行到2.75%,与MLF利率持平。本篇将简单分析CD利率近期的走势。
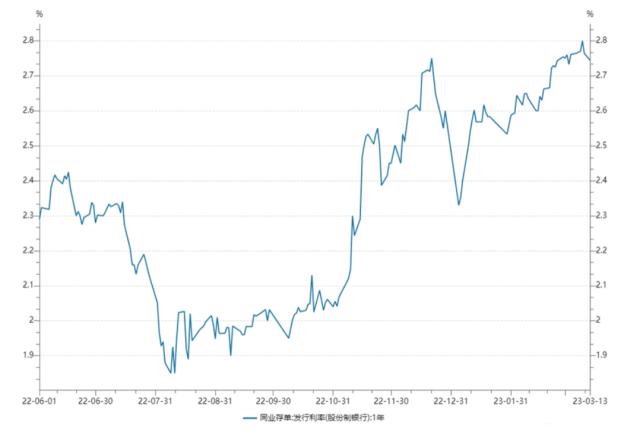
同业存单收益率主要受流动性影响,其次为监管政策和外部冲击事件。它一方面反映了中长期货币市场的资金成本,另一方面也是商业银行和广义基金对未来资产收益率的预判。
从供给端来看,第一,银行信贷投放挤出超储。1月社融口径新增人民币贷款同比多增7326亿元,2月新增人民币贷款同比多增5928亿元,信贷整体较强。伴随着信贷投放消耗了部分超储,银行的NSFR等流动性监管指标可能承压,则需要发行长期限的存单优化指标,补充负债,同时补充中长期资金以应对信贷投放。
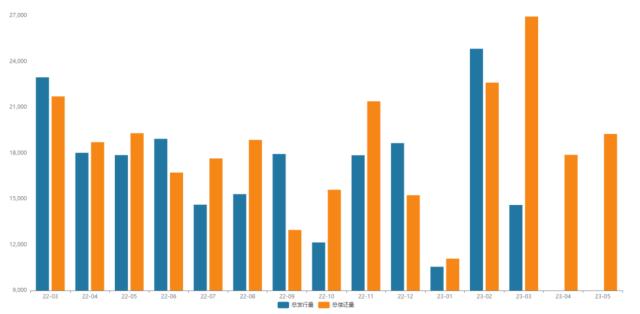
第二,商业银行存单到期压力较大。2月和3月同业存单到期量分别为22615亿和26943亿,为全年最高,所以发行被迫放量,供给扰动明显。叠加信贷投放高峰未过,商业银行通过同业存单补充负债的压力也不会弱,供给扰动可能持续至4月初。
第三,2月资金利率波动加剧。2月整月央行持续通过7天逆回购大额投放控制资金市场松紧,而缴款缴税期的影响导致资金面松紧不定,商业银行需要“稳定的长钱”,长期限存单的发行压力上升。
需求端来看,第一,由于对未来经济预期存在不确定性,CD供需不匹配。广义基金可能倾向于较短期限的CD,而银行偏向发行较长期限,出现了一定的错配。
第二,2021年6月份,银保监会和人民银行联合印发《关于规范现金管理类理财产品管理有关事项的通知》,要求在2022年底必须完成整改。其中通知要求,现金管理类产品投资组合的平均剩余期限不得超过120天。理财产品配置盘将更倾向于短久期债,这对于一年期存单的需求量造成了不可逆的减少。
第三,《商业银行资本管理办法》也将对同业存单市场造成一定的影响。征求意见稿提出,主流银行3个月以上同业存单风险权重将由当前的25%上调至40%,这将直接造成同业存单利率中枢上移。中小银行发行成本也会随之上升,国股行和中小银行之间的同存信用利差或将进一步走阔。另外,风险权重的提高也可能引起CD作为质押品的资金交易成本上升,尤其是跨年和跨季等考核节点。
当前市场来看,存单利率短期内将继续围绕政策利率波动。
央行反复提及市场利率围绕中枢利率波动,而存单定价的锚是MLF利率,近两周一年期国股存单收益率和MLF利率的利差在5bp以内横盘。同时,CD一级发行一旦超过2.75%,很快就会被市场情绪拉下来;可以看出存单基本已经定价充分。在经济未进一步超预期复苏的情况下,货币政策不具备超预期转向的条件,则存单利率可能会在1年MLF利率附近继续反复拉锯一段时间。只要货币政策不转向,如果1年期CD利率大幅高于1年MLF,则有一定的配置性价比。
注: 本文作者为中融信托资产管理事业部靳晨悦,文章代表个人观点,仅用于行业交流,不构成广告、销售邀约和投资建议。市 场有风险, 投资需谨慎。感谢您的理解与支持!
关键词阅读:同业存单配置



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


